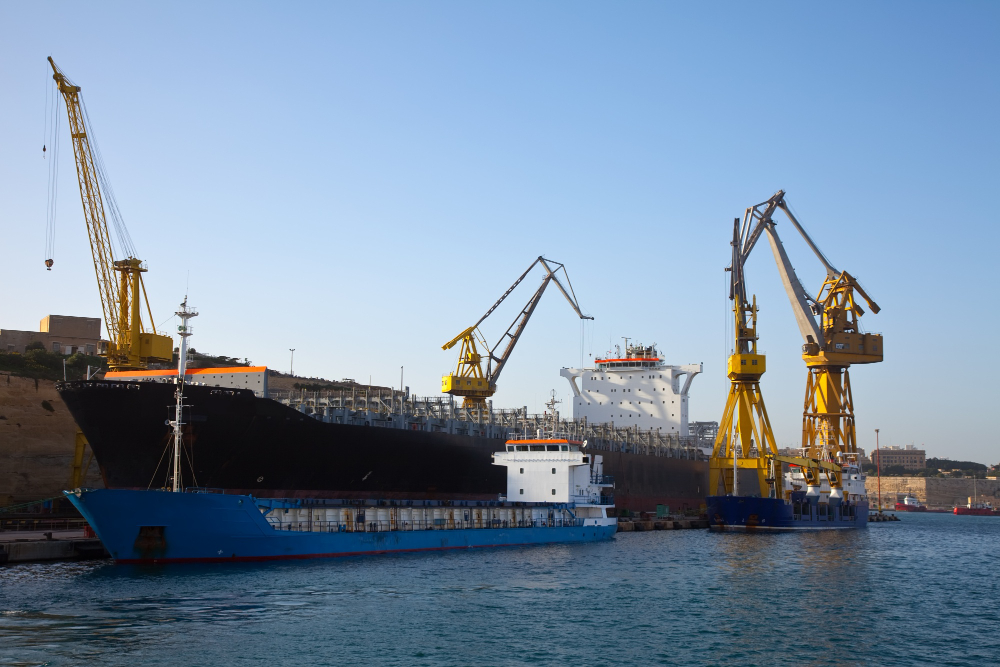
È crisi per la rottamazione delle navi mercantili? A quanto pare il ‘riciclaggio’ e lo smantellamento delle unità navali sta attraversando una delle fasi più deboli degli ultimi decenni – non a caso proprio mentre l’età della flotta mondiale continua a crescere. Il fenomeno interessa l’intero shipping internazionale e riguarda tanto le petroliere quanto le portacontainer e, in misura minore, le portarinfuse.
A evidenziarlo è l’ultima analisi di Clarksons Research, riportata sia da Maritime Telegraph, sia da Splash247, secondo cui nei primi nove mesi del 2026 sono state vendute per la demolizione soltanto 273 navi per complessivi 5,5 milioni di tonnellaggio netto, il 13% in meno rispetto all’anno precedente e circa il 60% sotto la media osservata negli anni Duemila e Duemiladieci.
Leggi anche:
Chi monitora la rottamazione navale
Le principali statistiche mondiali sul ricambio delle flotte sono raccolte da UNCTAD, l’agenzia delle Nazioni Unite per il commercio e lo sviluppo. Attraverso i database pubblici ‘Merchant Fleet’ e ‘Ship Recycling’, l’organizzazione censisce annualmente consistenza, tipologia, età e demolizioni della flotta mondiale.
Lo stesso quadro viene approfondito nel rapporto annuale Review of Maritime Transport, pubblicato da UNCTAD dal 1968 e considerato una delle fonti più autorevoli sul trasporto marittimo globale. L’International Maritime Organization (IMO), invece, svolge soprattutto funzioni normative e di supervisione della sicurezza e del riciclaggio sostenibile delle navi, ma non pubblica graduatorie sistematiche sull’età delle flotte nazionali (uno strumento utile è l’IMO Maritime Facts and Figures).
Leggi anche:
Sempre più navi oltre i vent’anni
La conseguenza diretta della frenata della rottamazione è l‘invecchiamento della flotta globale. Secondo Clarksons, oltre 340 milioni del tonnellaggio netto disponibile hanno oggi almeno vent’anni di età, pari a quasi il 20% della capacità mondiale (contro il 12% registrato nel 2021).
Oltre 150 milioni di gt hanno superato i 25 anni e circa 68 milioni di gt hanno oltrepassato i 30 anni, il valore più elevato mai registrato, sempre secondo Clarksons Research. Le petroliere rappresentano oggi il segmento più anziano del mercato: il 22% della capacità mondiale supera i vent’anni di esercizio. Seguono le portacontainer con il 16%, mentre le portarinfuse si fermano al 12% e le metaniere LNG al 10%.
Leggi anche:
I registri più giovani e quelli più anziani
I dati pubblicati da UNCTAD mostrano come le flotte mediamente più giovani siano associate ai grandi registri internazionali che dominano il trasporto mondiale, tra cui Singapore, Liberia, Isole Marshall e Hong Kong.
Le navi più anziane tendono invece a concentrarsi operativamente nei segmenti delle petroliere e delle portacontainer, dove gli elevati ricavi da nolo rendono ancora conveniente prolungare la vita economica delle unità.
Nonostante l’aumento del 20-25% dei prezzi del rottame nel subcontinente indiano, la redditività operativa continua infatti a prevalere sugli incentivi alla demolizione stando ai dati di Clarksons Research.
Leggi anche:
L’Italia tra rinnovo e invecchiamento
Nel caso italiano, gli ultimi dati UNCTAD indicano che la flotta commerciale registrata sotto bandiera nazionale presenta un’età media di circa 30 anni, a fronte di poco più di 1.100 navi censite.
Le elaborazioni storiche di Confitarma su dati RINA mostrano inoltre come una quota rilevante della flotta italiana appartenga alle classi di età più elevate, pur in presenza di investimenti continui nel rinnovo del naviglio, soprattutto nei comparti ro-ro, passeggeri e specialistici. Il risultato è un settore in cui la rottamazione continua a rimanere ben al di sotto dei livelli storici. Se nei prossimi anni i noli dovessero ridimensionarsi, l’enorme quantità di tonnellaggio anziano oggi ancora in servizio potrebbe generare una nuova ondata di demolizioni, con effetti rilevanti sugli equilibri dell’offerta mondiale di capacità marittima.