Per l’Osservatorio Contrac Logistics “Gino Marchet” del Politecnico di Milano cresce (moderatamente) il fatturato della Contract Logistics per il terzo anno consecutivo: +4% nominale, +0,6% in termini reali. Cambiano le strategie di terziarizzazione, si ampliano i servizi innovativi e l’AI è adottata dal 48% dei committenti.
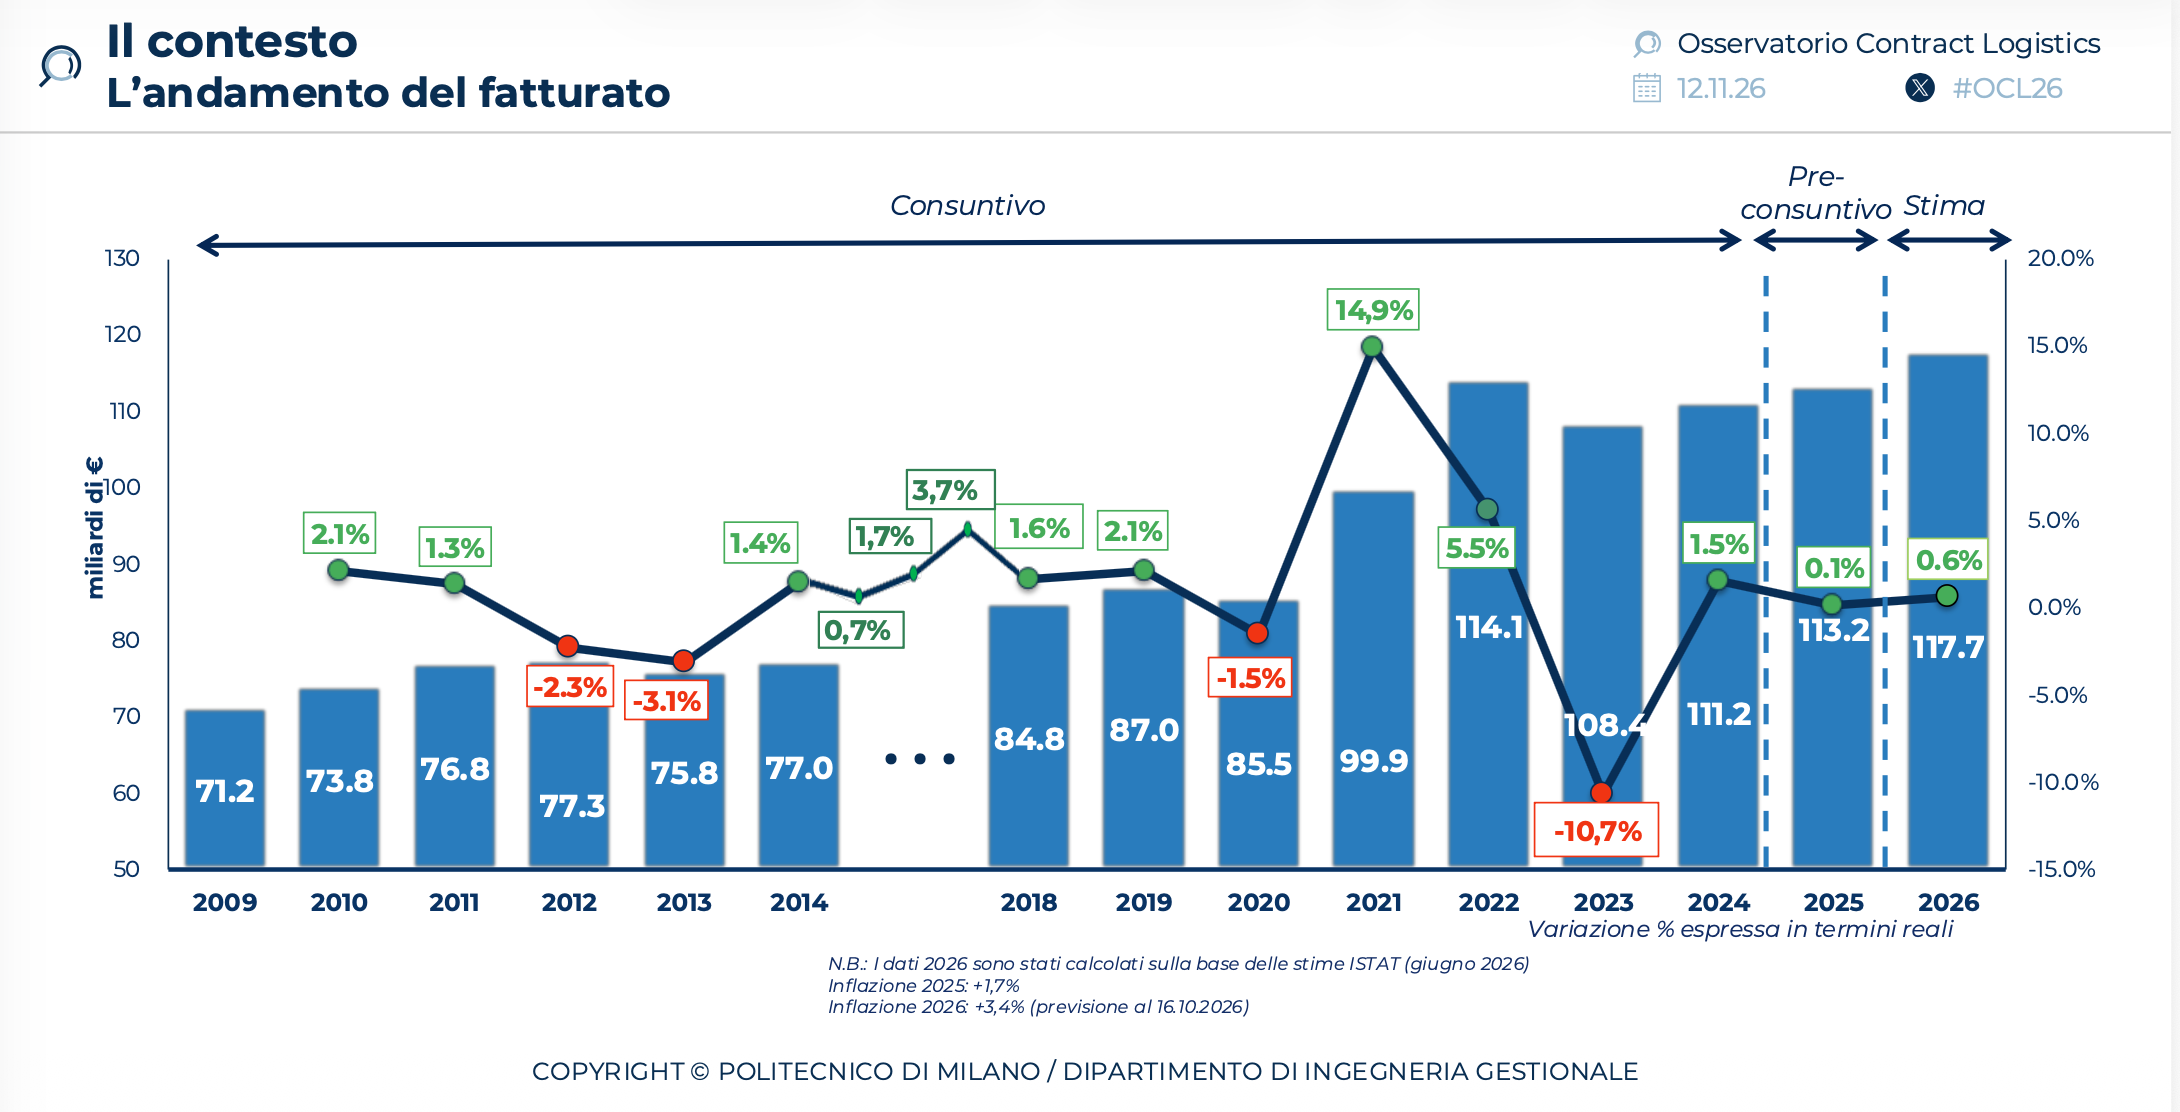
In un contesto economico, geopolitico e normativo di profonda trasformazione, le aziende italiane della Logistica stanno rivedendo le strategie di terziarizzazione, innovando i servizi offerti e accelerando gli investimenti in digitalizzazione. Secondo le stime dell’Osservatorio Contract Logistics “Gino Marchet” del Politecnico di Milano, nel 2026 il fatturato delle aziende italiane di Logistica conto terzi cresce per il terzo anno consecutivo, dopo la contrazione del 2023, e raggiunge il valore di 118 miliardi di euro. L’incremento è del 4% in termini nominali, che si traduce in +0,6% in termini reali. Il dato arriva in uno scenario di incertezza.
I risultati sono stati presentati al convegno “Trasformare la Logistica, governare il cambiamento – Intelligenza artificiale, modelli di terziarizzazione e innovazione nei servizi”. La ricerca è uno degli oltre 60 filoni degli Osservatori Digital Innovation della POLIMI School of Management del Politecnico di Milano (www.osservatori.net), dedicati ai temi chiave dell’Innovazione Digitale nelle imprese e nella Pubblica Amministrazione.
“La Logistica nell’ultimo anno ha conosciuto importanti evoluzioni economiche, geopolitiche e normative che hanno reso sempre più complesso lo scenario in cui le aziende operano, ma il settore ha dimostrato capacità di resilienza – afferma Marco Melacini, Responsabile Scientifico dell’Osservatorio Contract Logistics -. Nel 2026, il fatturato cresce in termini nominali e la marginalità risente solo parzialmente della crescita del costo dei fattori produttivi, grazie anche al lavoro sull’indicizzazione dei contratti portato avanti negli ultimi anni. In questo contesto, sempre di più, le aziende della Logistica sono chiamate a trasformarsi e a governare il cambiamento: devono rivedere le strategie di terziarizzazione e di impostazione della gestione di magazzino, ampliare e innovare il portafoglio di servizi offerti e accelerare investimenti in digitalizzazione e automazione”.
Costi in aumento e pressione sui margini
Dopo gli aumenti degli ultimi anni, nel 2026 i costi dei fattori produttivi hanno registrato un nuovo rialzo. Il prezzo dell’energia elettrica è cresciuto del 29,8% e quello del diesel del 19,6%, mentre i carburanti alternativi sono aumentati in modo più contenuto: +8,2% per l’LNG e +7,3% per il CNG. Questi costi si sono trasferiti quasi integralmente a livello tariffario ai committenti: l’indice del costo di trasporto segna +6,4% nelle relazioni “contract” e +7,7% in quelle “spot”. Cresce a un ritmo più contenuto il costo della manodopera (+2%), si stabilizzano i canoni di locazione degli immobili logistici e il costo del denaro è sostanzialmente stabile (-1%). L’aumento generalizzato, in una sostanziale stabilità della domanda, si traduce però in una progressiva pressione sui margini degli operatori.
Sul fronte delle operazioni straordinarie, nei primi dieci mesi del 2026 sono state 38 le operazioni M&A che hanno coinvolto aziende italiane della Logistica, a fronte delle 48 del 2025 e delle 40 di ciascuno dei due anni precedenti. Di queste, 10 sono legate all’integrazione di spedizionieri o allo sviluppo di terminal portuali, mentre le restanti 28 sono finalizzate principalmente al consolidamento del network degli operatori sul territorio.
La filiera logistica italiana
Le difficoltà del contesto si riflettono nella continua e graduale riduzione delle aziende di Logistica conto terzi operanti in Italia: sono diminuite dell’1,5% nell’ultimo anno considerato e del 32% dal 2009. Nel 2024, ultimo anno a consuntivo, il numero di aziende della Contract Logistics si attesta a circa 78.000. La riduzione più significativa riguarda l’autotrasporto (-1,6% in un anno), ma torna a calare anche il numero di gestori di magazzino (-0,9%), che scende poco sotto le 3.000 aziende attive, di operatori logistici (-1,4%), di spedizionieri (-1,2%) e di corrieri e corrieri espresso (-1,4%).
Il valore del mercato delle aziende “italiane” di logistica conto terzi, cioè il fatturato delle aziende della Contract Logistics al netto degli scambi interni della filiera, è pari a 68,4 miliardi di euro nel 2024. La terziarizzazione è sostanzialmente stabile: l’incidenza della Logistica conto terzi sul totale dei costi logistici si attesta al 43,3%, in linea con l’anno precedente. Circa un terzo del mercato è riconducibile all’autotrasporto (23,1 miliardi di euro), soprattutto quello organizzato in società di capitali (19,5 miliardi) e, in misura più contenuta, non di capitali (3,6 miliardi). Seguono spedizionieri (16,2 miliardi), operatori logistici (14,1), corrieri e corrieri espressi (9,4) e gestori di magazzino (5,3).
Le nuove strategie di terziarizzazione
Negli ultimi anni i cambiamenti del contesto economico e normativo, l’evoluzione delle attività e la crescente richiesta di controllo hanno spinto committenti e fornitori di servizi logistici a ridefinire le strategie di terziarizzazione e di gestione dei siti. È cresciuto in particolare il ricorso al personale diretto da parte degli operatori, che oggi è la soluzione più diffusa, adottata nel 56% dei casi e spesso affiancata (52%) dalla somministrazione di personale. Nel 22% dei casi si osserva l’affidamento a una società terza (cooperativa o SRL), nel 20% a una società “captive” e nel 2% una joint venture ad hoc tra committenti e gestori di magazzino o operatori logistici. I dipendenti diretti degli Operatori logistici Top Player sono passati da 23mila nel 2017 a oltre 43mila nel 2024.
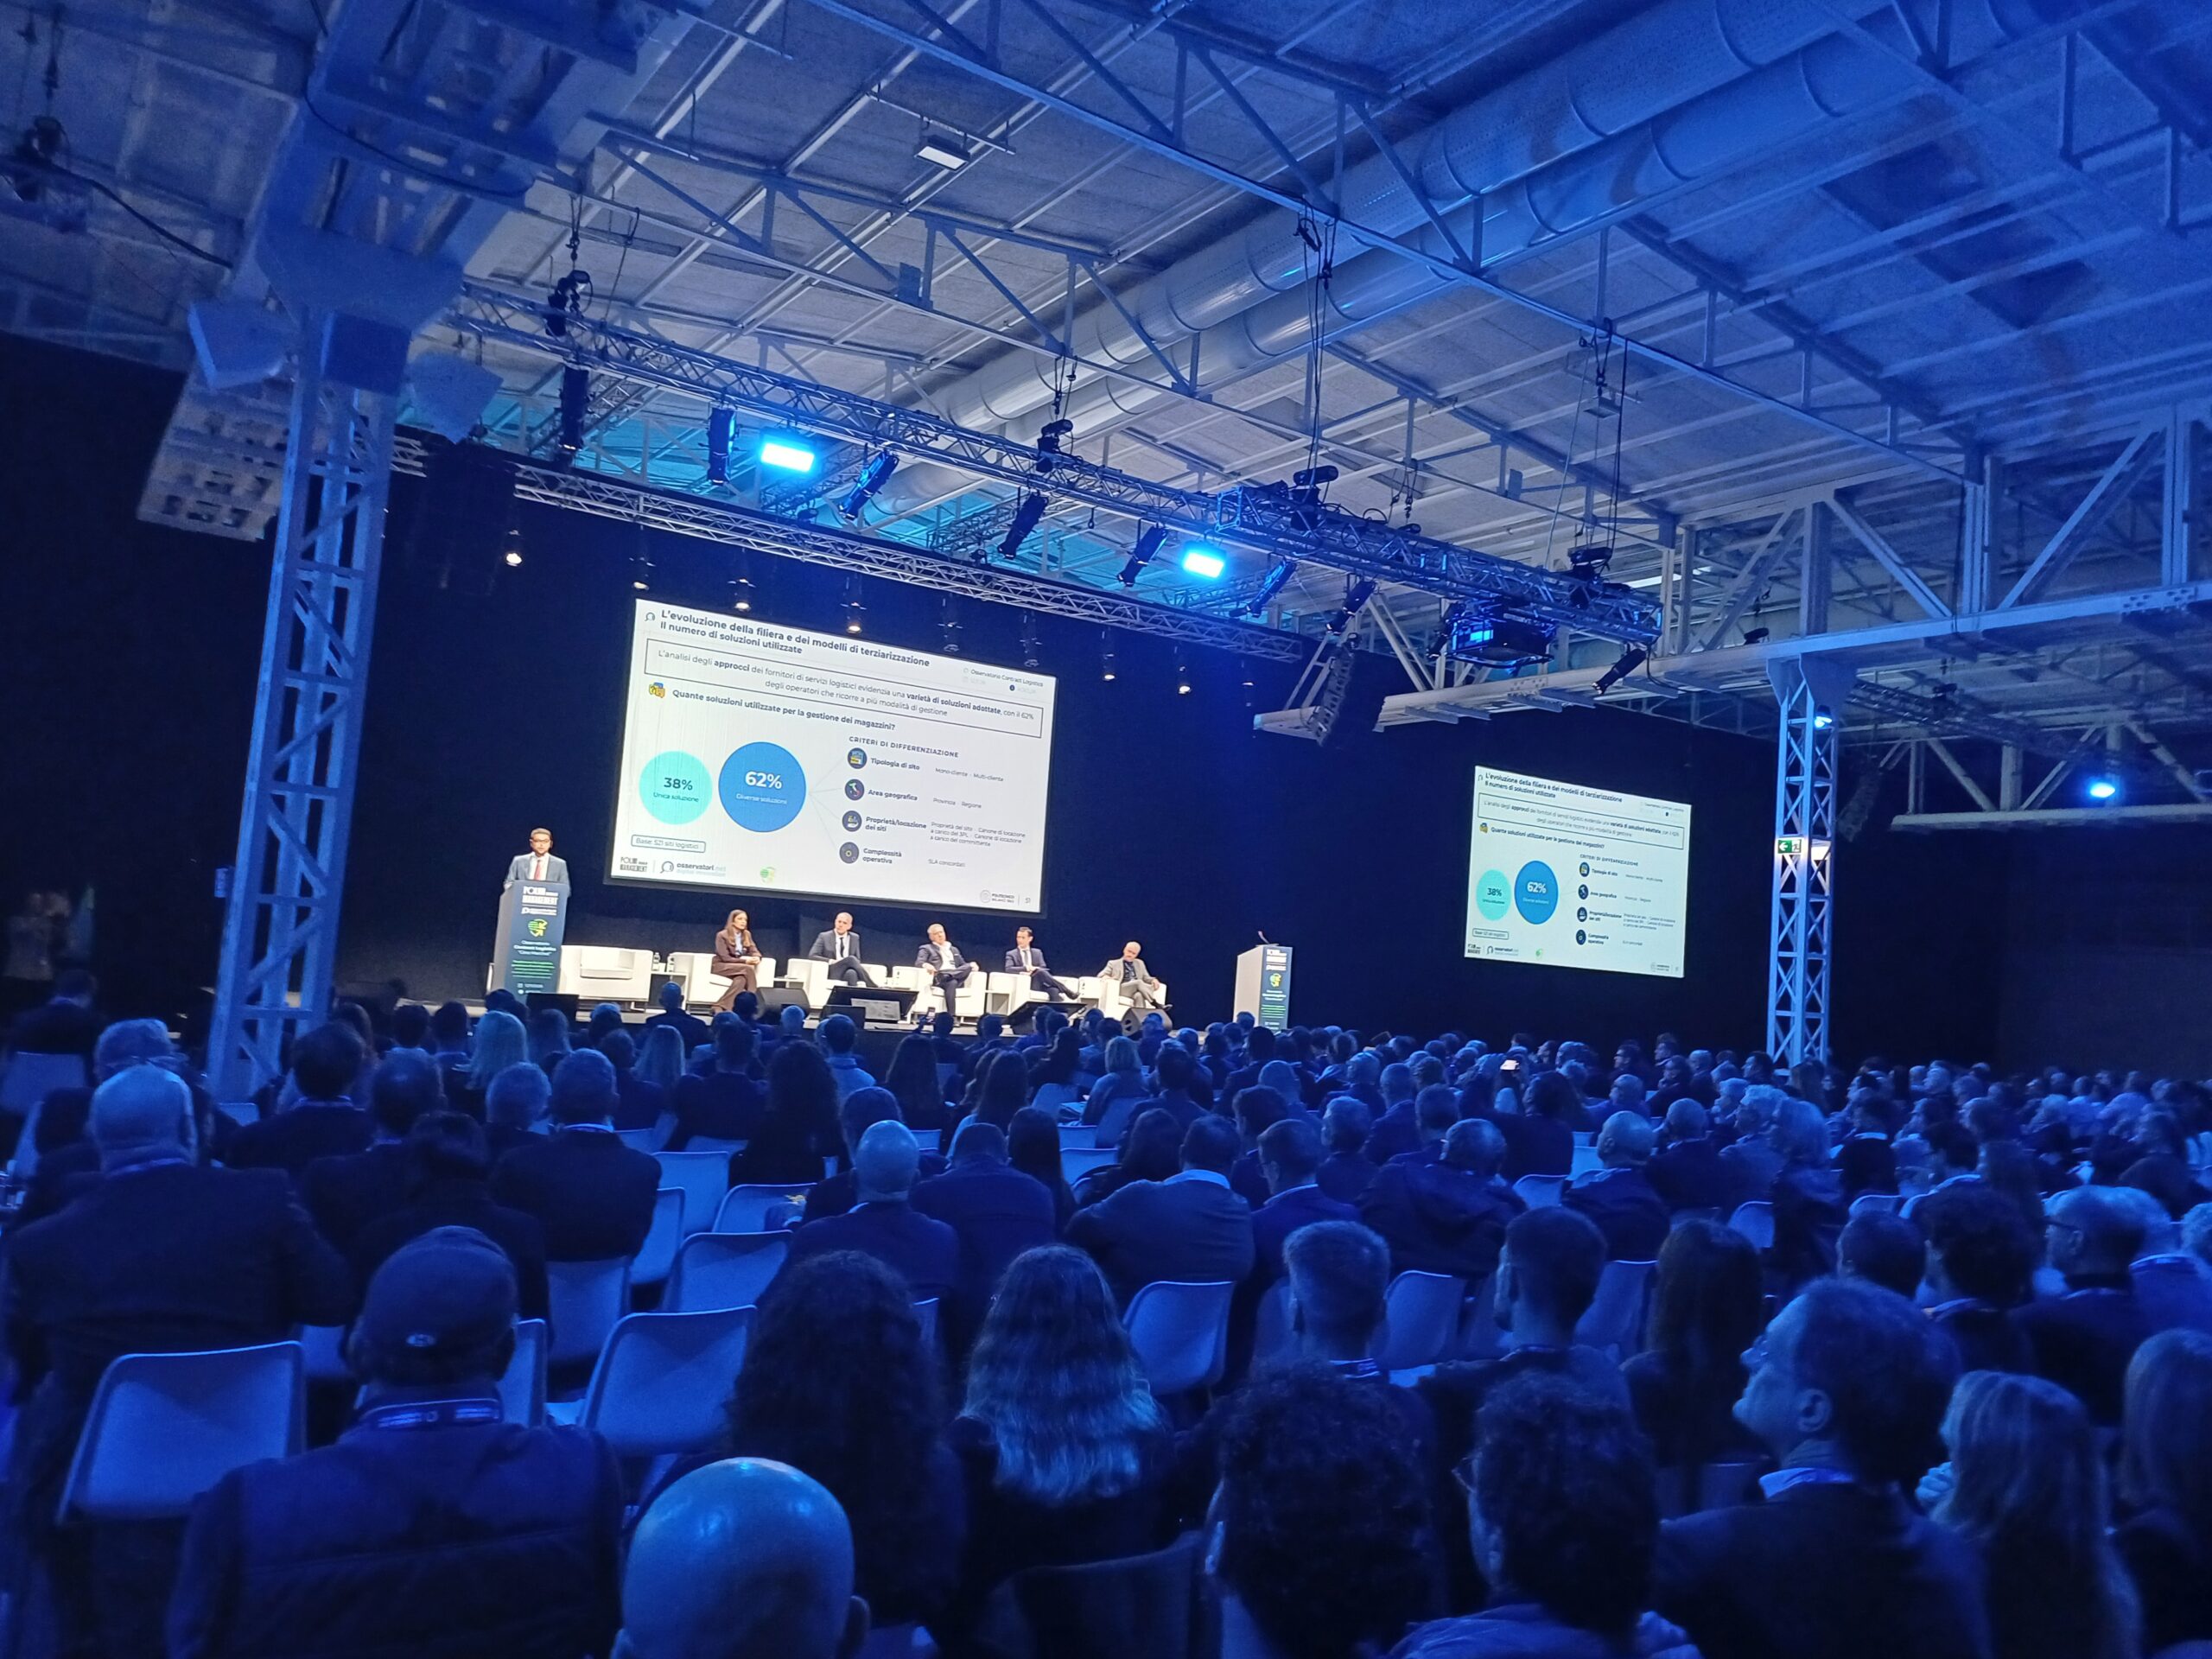
Nel 62% dei casi i fornitori di servizi logistici adottano diverse modalità di gestione per i vari siti, differenziandole in base a tipologia, area geografica, regime di proprietà o locazione e complessità operativa. Il maggiore ricorso a personale diretto e l’innovazione nelle attività hanno spostato molte attività di gestione HR nei singoli siti. Se nel 2019 nel 73% delle aziende responsabilità e operatività della funzione HR erano concentrate nell’headquarter, oggi nel 61% l’operatività è distribuita nei singoli siti, nel 22% anche la responsabilità è decentrata e solo in una minoranza dei casi (17%) responsabilità e operatività restano concentrate nella sede centrale. Le strategie di integrazione verticale e i profondi cambiamenti organizzativi e sociali stanno accrescendo il ruolo dei site manager, sempre più importante nella gestione del magazzino: per il 71% delle aziende è rilevante il rafforzamento delle competenze comportamentali e delle soft skill.
L’innovazione dei servizi
Accanto ai servizi “core” legati al trasporto e alla gestione del magazzino, i fornitori logistici ne stanno sviluppando sempre di più di innovativi: nel 2025 questi rappresentano più del 10% del fatturato per il 32% dei fornitori. Si ampliano le attività affidate ai fornitori, in particolare quelle di produzione, personalizzazione e assemblaggio di componenti e prodotti, a supporto delle strategie di postponement e reshoring dei clienti, anche con investimenti in tecnologie e competenze dedicate. Oltre ai prodotti finiti, alle materie prime e ai componenti, i fornitori sono sempre più coinvolti nella gestione di materiali di supporto, come imballaggi e asset logistici, e di materiali a uso commerciale, come espositori e materiali promozionali.
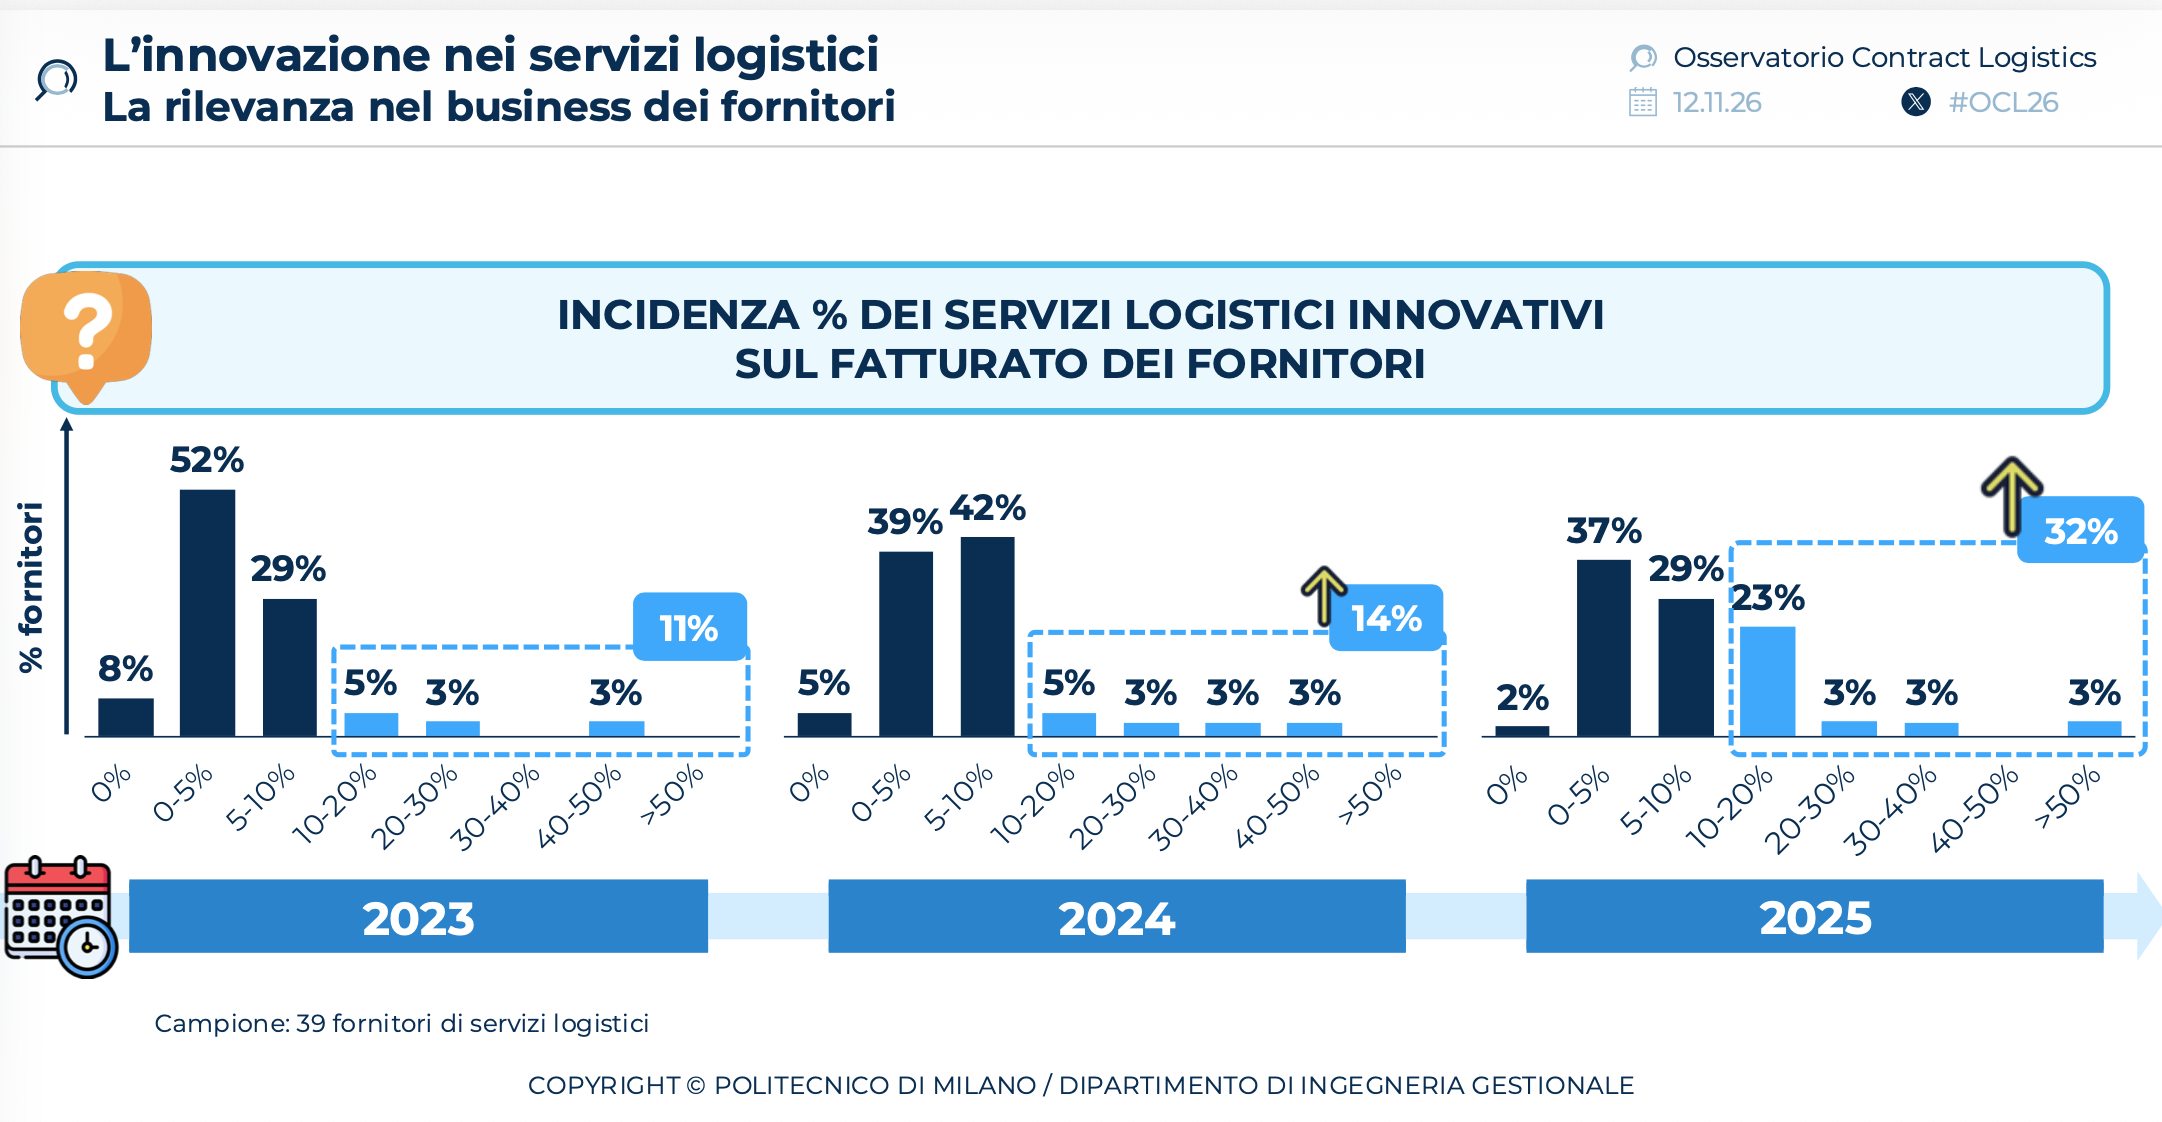
“L’innovazione sta ampliando il ruolo dei fornitori logistici, che affiancano alle attività tradizionali servizi a supporto della produzione, della personalizzazione dei prodotti e della gestione circolare dei materiali, integrando al contempo soluzioni digitali avanzate, come l’Advanced Visibility e gli Smart Business Insights, e servizi per la sostenibilità ambientale – sostiene Elena Tappia, Direttrice dell’Osservatorio Contract Logistics -. Nel 2025, per il 32% dei fornitori, i servizi innovativi rappresentano oltre il 10% del fatturato, con un aumento di 21 punti percentuali rispetto al 2023. Le strategie di innovazione seguono direttrici differenti, ma lo sviluppo di capacità analytics emerge come elemento trasversale, a conferma della transizione digitale in atto”.
Sul fronte tecnologico si evidenziano servizi di Advanced Visibility, per lo scambio tempestivo di informazioni tra fornitori e committenti, e lo sviluppo di Smart Contract, con tracciabilità puntuale delle attività logistiche e maggiore trasparenza nella determinazione dei costi. Sotto il profilo ambientale, accanto a vettori energetici green, emergono servizi innovativi per la gestione degli asset, come la gestione del parco pallet secondo modelli basati sulla logica del pooling, e servizi di repairing e disassembly, per supportare i clienti nella gestione dei flussi di ritorno secondo logiche di circolarità.
In base alle strategie di sviluppo dell’innovazione, oggi il 23% dei fornitori adotta un approccio focalizzato sull’ampliamento delle attività e degli asset gestiti, il 31% si distingue per una forte propensione alla sostenibilità ambientale e alla circolarità, il 18% combina alla direttrice green un forte contenuto tecnologico e il restante 28% segue un approccio bilanciato. In tutti i cluster gli analytics sono una componente comune. Nei prossimi tre anni oltre il 50% dei fornitori offrirà almeno metà dei servizi innovativi mappati dall’Osservatorio in ciascun ambito, con una crescita in particolare tra quelli di digitalizzazione e green. A diffondersi rapidamente sono soprattutto i servizi di Vettori energetici green e di Smart Business Insights.
L’intelligenza artificiale
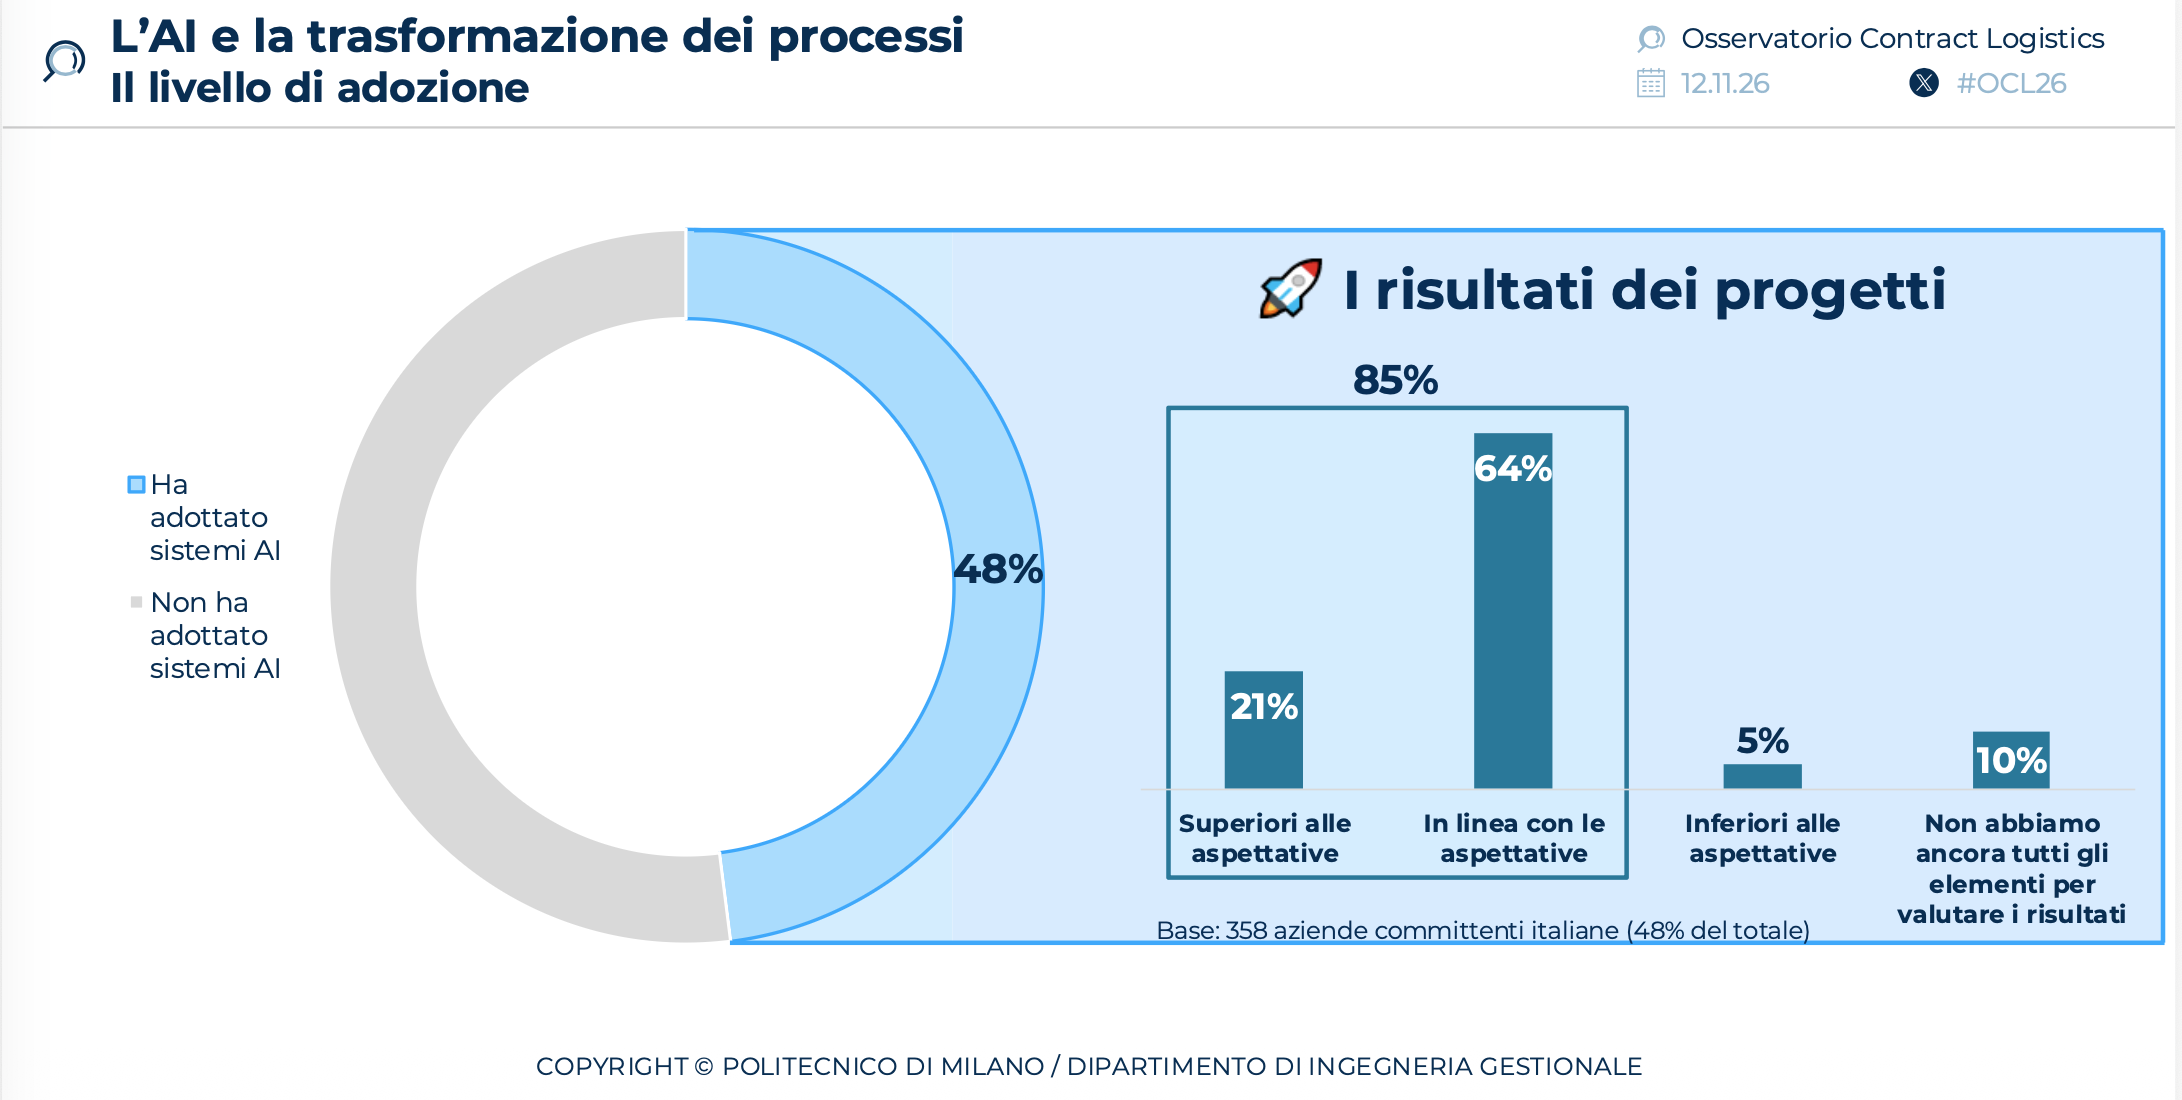
L’adozione di sistemi di AI nella Logistica e Supply Chain interessa oggi il 48% delle aziende committenti, in crescita rispetto al 30% rilevato un anno fa, mentre il 52% è in una fase iniziale di studio e comprensione della tecnologia. L’adozione non segue un percorso uniforme: il 15% delle aziende utilizza già l’AI in modo diffuso, con strumenti integrati in più processi, il 22% si trova in fase di estensione e messa in produzione dei progetti pilota e il 5% in sperimentazione. Il quadro resta prevalentemente positivo: l’85% ha conseguito benefici uguali o superiori alle attese, il 10% non dispone ancora di tutti gli elementi necessari per valutare gli esiti e solo il 5% segnala benefici inferiori alle attese.
Le applicazioni comprendono strumenti di previsione della domanda, chatbot per l’accesso alle informazioni aziendali, robot capaci di interagire con l’ambiente in cui operano e agenti che eseguono flussi di lavoro. I più diffusi sono i sistemi Generative AI (71%) e Predictive AI (64%), ma iniziano ad affacciarsi le sperimentazioni di Embodied AI (13%), cioè sistemi integrati in entità fisiche, come quelli di movimentazione e trasporto dei materiali, che svolgono attività operative e interpretano i dati raccolti per interagire con persone, materiali e infrastrutture. È in crescita rapida l’adozione di sistemi di Agentic AI (42%).
Nella maggior parte dei casi l’introduzione dell’AI non si limita all’integrazione di un nuovo strumento nei processi esistenti: nell’81% dei casi è accompagnata da una modifica dei processi logistici. I sistemi di AI possono assumere tre ruoli differenti, automazione, supporto o supervisione, a seconda di scelte organizzative e di molteplici fattori. La trasformazione dei processi richiede quindi di progettare in modo consapevole il mix tra attività svolte dalle persone e attività affidate ai sistemi, considerando aspetti organizzativi e di contesto e specificità legate al settore o alla domanda finale.
“Nel percorso di trasformazione della Logistica, l’Intelligenza Artificiale si conferma una leva strategica: quasi metà delle aziende italiane committenti oggi ha progetti AI in corso con risultati in larga parte positivi – aggiunge Damiano Frosi, Direttore dell’Osservatorio Contract Logistics -. L’AI può automatizzare le attività ripetitive, aumentare la frequenza di analisi e controlli, rendere più accessibili le informazioni e supportare la gestione delle eccezioni. Ma governare questa evoluzione significa anche gestirne i rischi collegati, che vanno dalla perdita di informazioni riservate alla difficoltà di comprendere come vengono generati i risultati, fino all’inaccuratezza degli output e alle ‘allucinazioni’. Il valore generato dall’introduzione dell’Intelligenza Artificiale dipende dalla capacità di integrarla nei processi esistenti o di ridisegnarli quando necessario, mantenendo un equilibrio coerente tra automazione, controllo e responsabilità umana”.
Rischi e governo del cambiamento
L’introduzione dell’AI comporta anche l’esposizione a rischi. Secondo le aziende il più rilevante è quello degli attacchi informatici, con un valore medio pari a 6 su una scala da 1 a 10. Seguono la perdita di informazioni riservate e le difficoltà a stimare costi e benefici delle iniziative (entrambe con un valore medio di 5,9) e la resistenza al cambiamento (5,5). Il 67% delle aziende sta sviluppando, in parallelo all’introduzione dell’AI, azioni di prevenzione e mitigazione dei rischi per almeno uno dei fattori, tramite leve tecniche, organizzative e di sviluppo delle competenze.
La gestione dell’AI si riflette nell’evoluzione delle professioni della Logistica. Le nuove tecnologie richiedono competenze legate ai dati e ai sistemi informativi, ma anche una solida conoscenza dei processi operativi, e il coordinamento tra le diverse figure coinvolte è decisivo per valorizzare competenze e informazioni distribuite nell’organizzazione. Accanto alla conferma della rilevanza dell’ingegnere logistico o di processo (ruolo in evoluzione per il 54% dei fornitori di servizi logistici), negli ultimi anni è emersa la centralità dell’area HR (42%) e dei Site Manager (38%), insieme alla crescente importanza dei ruoli legati a digitalizzazione e AI: cresce la rilevanza dei Digital Transformation Manager (50%), degli Specialisti di AI (46%), dei Big Data Analyst e dei Responsabili IT (entrambi 42%).