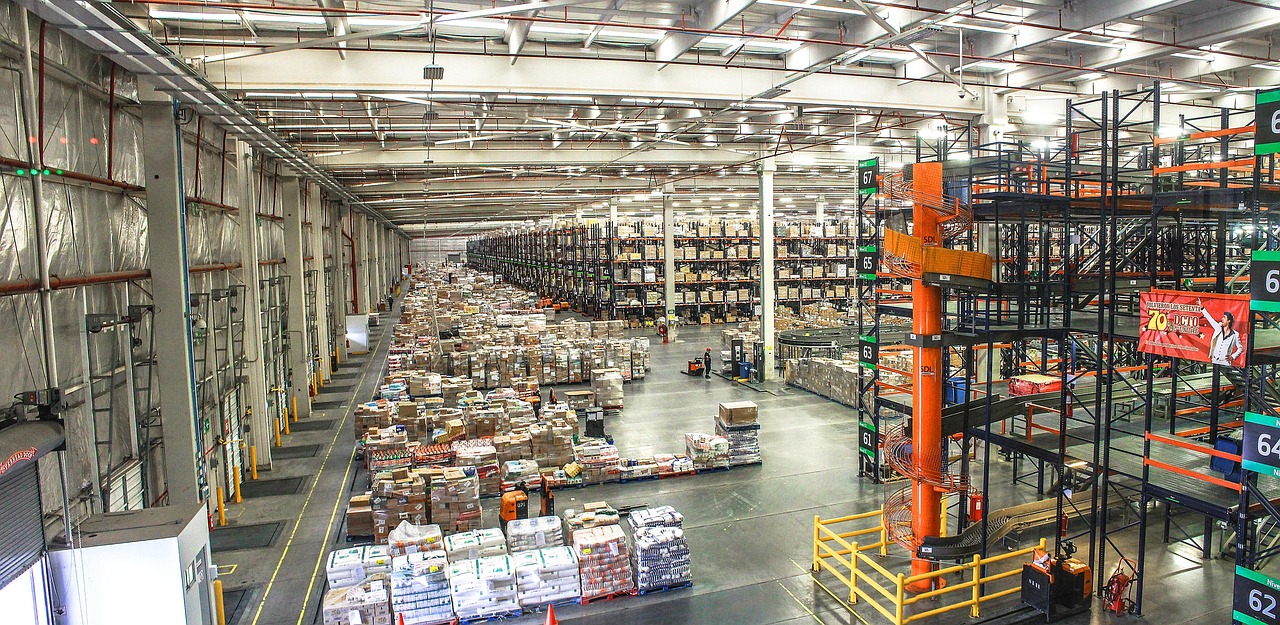
Il primo semestre del 2026 consegna un quadro dell’immobiliare logistico italiano che unisce solidità, maturazione strutturale e una sorprendente capacità di attrarre capitali. Le analisi diffuse da JLL Italia e dal Borsino Immobiliare Logistico di WCG – World Capital Group convergono nel delineare un settore che, pur attraversando una fase di normalizzazione dei valori, continua a crescere nei volumi, a rafforzare la qualità degli asset e a confermare la centralità delle principali aree logistiche nazionali.
La fotografia che emerge è quella di un mercato che ha superato la fase espansiva post-pandemica senza perdere slancio, trasformando la pressione della domanda, l’evoluzione tecnologica e la selettività degli investitori in elementi di stabilità. L’incrocio dei dati delle due società permette di ricostruire un contesto articolato, nel quale investimenti, take-up, rendimenti e dinamiche locative si intrecciano in un equilibrio nuovo, più maturo e più complesso.
Investimenti e rendimenti
Secondo JLL Italia, gli investimenti nel semestre raggiungono 1,25 miliardi di euro, con una crescita del 50% rispetto al 2025 e una forte incidenza delle strategie core e core plus, che insieme rappresentano circa il 70% del mercato. WCG conferma la stabilità del comparto, indicando prime yield invariati al 5,2% nelle aree milanese e romana e al 5,4% nei mercati bolognese e veronese.
L’allineamento tra le due fonti suggerisce che la logistica italiana rimane un asset difensivo, capace di garantire flussi di cassa regolari e un rischio contenuto, soprattutto negli immobili più moderni e meglio posizionati.
La geografia degli investimenti continua a privilegiare Milano, ma sia JLL sia WCG registrano una crescente attenzione verso poli come Bologna e Roma, dove la combinazione tra domanda solida e disponibilità di prodotto di qualità offre margini di rendimento aggiuntivi.
Mercato delle locazioni e domanda
Sul fronte occupier, JLL rileva un assorbimento record di 1,6 milioni di metri quadrati, mentre WCG misura un take-up di 1,5 milioni, confermando un semestre di forte attività.
Le due analisi convergono nel descrivere una domanda selettiva, con una prevalenza di richieste per superfici medio-piccole: per WCG l’80% delle ricerche riguarda immobili sotto i 15.000 mq, mentre JLL evidenzia una crescita della dimensione media delle transazioni, segno di un mercato che si muove contemporaneamente su due binari, ampliando le operazioni più strutturate ma mantenendo una base ampia di richieste di taglio contenuto.
I canoni prime risultano stabili, come indicato da WCG, che colloca Milano e Roma a 76 €/mq/anno, Bologna a 70 €/mq/anno e Verona a 63 €/mq/anno. JLL conferma una dinamica analoga, con incrementi moderati nelle aree più competitive e una maggiore flessibilità nelle trattative, dove i periodi di rent free si allungano rispetto agli standard degli anni precedenti.
Offerta, tecnologia e prospettive
La disponibilità di nuovi spazi cresce: JLL segnala quasi un milione di metri quadrati completati nel semestre, con oltre metà sviluppati in modalità speculativa. Nonostante ciò, il vacancy rate resta intorno al 4%, a conferma di un equilibrio tra offerta e assorbimento.
WCG aggiunge un elemento decisivo: la qualità degli asset e la localizzazione diventano fattori centrali nelle scelte degli operatori, sempre più attenti alla disponibilità di forza lavoro e alle potenzialità di automazione.
L’impatto delle tecnologie avanzate, dall’intelligenza artificiale ai sistemi automatizzati, sta inoltre modificando le strategie di lungo periodo. WCG osserva che l’aumento degli investimenti tecnologici rende l’acquisto dell’immobile un’opzione più considerata rispetto alla locazione, mentre JLL sottolinea la selettività crescente degli investitori, orientati verso asset capaci di mantenere valore nel medio-lungo termine.
L’incrocio delle analisi di JLL Italia e WCG restituisce un settore logistico italiano in piena trasformazione, solido nei fondamentali e dinamico nelle scelte strategiche. Il 2026 si è aperto con un semestre che non solo ha confermato la resilienza del comparto, ma ne ha evidenziato la capacità di adattarsi a nuove esigenze operative, tecnologiche e finanziarie, consolidando la logistica come uno dei pilastri dell’immobiliare nazionale.